Pourquoi le financement relais de la RS&DE est si difficile à obtenir au Canada
Pourquoi les prêteurs RS&DE continuent de quitter le marché, que faire si le vôtre a cessé de financer, et comment savoir si le prochain sera toujours là.
 Garron Helman
Depuis la mi-juillet, une vingtaine de fondateurs canadiens m'ont appelé avec la même histoire. Un autre prêteur les avait approuvés pour un financement relais de la RS&DE, puis n'a pas pu décaisser les fonds, et la paie était toujours due.
Ce n'est pas la première fois que cela se produit. Je finance des demandes de RS&DE depuis plus de 15 ans, et j'ai vu une longue lignée de prêteurs arriver, croître rapidement et s'arrêter discrètement. Cette lettre s'adresse aux fondateurs et aux directeurs financiers qui comptent sur leur remboursement de RS&DE pour couvrir la paie. Elle explique pourquoi les prêteurs continuent de disparaître, que faire si le vôtre a disparu, et comment savoir si le prochain sera toujours là pour votre prochain décaissement. (Si vous êtes nouveau dans tout cela, commencez par notre guide sur le financement de la RS&DE.)
La réponse courte Le financement relais de la RS&DE est un prêt garanti par le crédit d'impôt remboursable de la RS&DE attendu d'une entreprise et remboursé lorsque l'ARC paie le remboursement. C'est difficile à bien faire parce que la garantie est une demande fiscale que l'ARC peut réduire à tout moment, les prêts sont de courte durée, et de nombreux prêteurs sont rémunérés pour le placement des prêts plutôt que pour leur recouvrement. Les prêteurs qui durent évaluent la demande elle-même, surveillent attentivement l'emprunteur et refusent beaucoup de dossiers.
Pourquoi les prêteurs de la RS&DE continuent-ils de quitter le marché?
Les risques sont difficiles à mesurer, et les incitations poussent souvent dans la mauvaise direction. Presque toutes les sorties que j'ai vues remontent à quatre choses.
Les personnes qui placent les prêts ne sont pas rémunérées pour les recouvrer. De nombreux fonds de prêt récompensent le gestionnaire (le commandité, ou GP) pour avoir décaissé de l'argent. Pour développer le portefeuille, le prêteur prend des prêts plus risqués ou fait moins de diligence raisonnable. Cela fonctionne jusqu'à ce que les mauvais prêts apparaissent ensemble. Dans un fonds commun, un mauvais prêt nuit à chaque investisseur, et avant longtemps, les investisseurs se retirent.
Ils ne peuvent pas évaluer la demande. La demande de RS&DE est la garantie, et l'ARC peut l'examiner et la réduire à tout moment. Un prêteur qui ne peut pas distinguer une demande solide d'une demande faible joue à la roulette russe avec l'ARC.
Ils cessent de surveiller une fois l'argent décaissé. Les prêts de la RS&DE sont de courte durée, donc le suivi semble être une charge. L'ignorer vous apporte des surprises au lieu de conversations précoces.
Les facteurs économiques pénalisent la recherche de volume. Selon mon expérience, le prêt moyen de la RS&DE est en cours pendant environ six mois, et seulement 30 % à 50 % des emprunteurs reviennent l'année suivante. Pour maintenir un portefeuille de 20 M$ entièrement déployé, un prêteur doit octroyer environ 40 M$ de prêts par an, principalement à de nouveaux clients. C'est coûteux, et la solution facile est d'abaisser les critères. La seule voie durable est de dire non souvent.
Pourquoi la demande est-elle la partie la plus difficile à souscrire?
Parce qu'une demande peut sembler propre sur papier et pourtant s'effondrer lors d'un examen de l'ARC, et le prêt ne diminue pas lorsque le remboursement diminue.
L'erreur la plus courante que je vois est un prêteur qui note que l'ARC a accepté les trois dernières demandes de l'entreprise et suppose que la prochaine est sûre. Cela ne signifie quelque chose que si l'ARC a réellement examiné ces demandes. Une demande acceptée sans examen vous en dit très peu.
Nous lisons donc les descriptions techniques, pas seulement les totaux. Nous vérifions que la demande correspond au reste de la déclaration de revenus et aux états financiers. Nous recherchons le jargon et le remplissage qui ajoutent des mots mais pas de substance. Nous examinons la proportion de la paie qui est demandée : une demande couvrant la majeure partie des salaires d'une entreprise peut être justifiée, mais elle mérite un examen approfondi. Demander près de 100 % de la main-d'œuvre est également l'un des déclencheurs courants d'un examen de l'ARC pour la RS&DE, selon notre firme sœur de consultation en RS&DE, GrowWise.
Nous vérifions également qui a réellement préparé la demande. Le nom d'un grand cabinet comptable sur la demande est rassurant jusqu'à ce que vous voyiez les honoraires. Si les honoraires sont beaucoup trop bas pour une préparation complète, le cabinet a très probablement examiné une demande rédigée en interne, et personne ne peut dire à quel point cet examen a été approfondi.
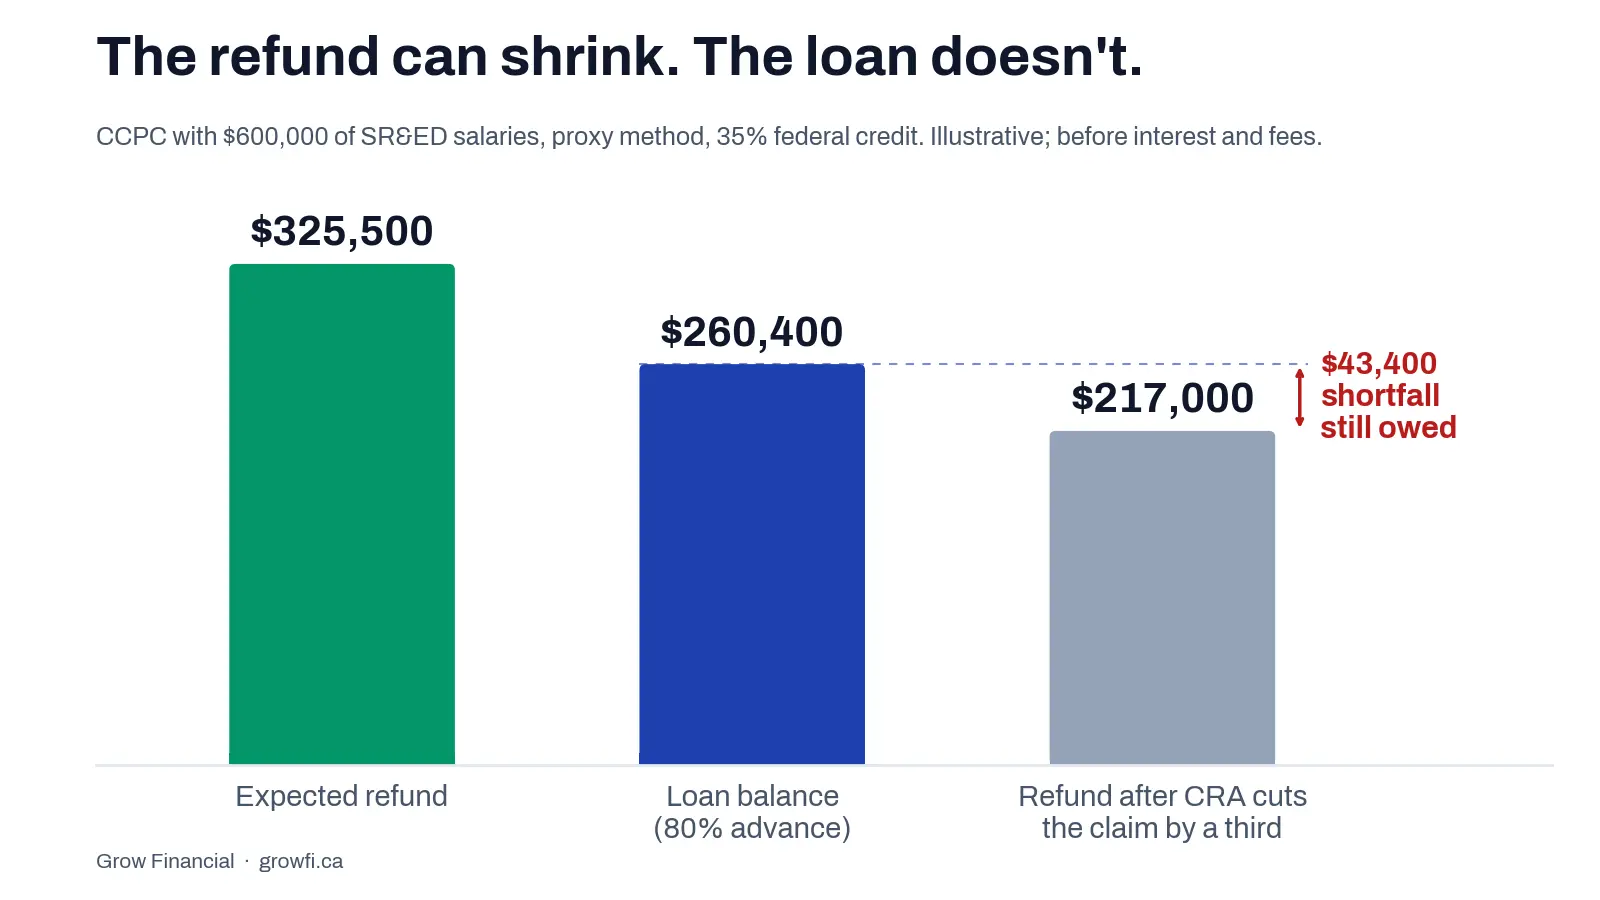
Voici pourquoi cela compte en dollars. Une CCPC (société privée sous contrôle canadien) dépensant 600 000 $ en salaires de RS&DE selon la méthode de la méthode de remplacement a 930 000 $ de dépenses admissibles : les 600 000 $ plus la méthode de remplacement de 55 % pour les frais généraux. Au taux bonifié de 35 % (règles de 2026), cela représente un crédit fédéral remboursable d'environ 325 500 $. Si l'ARC réduit cette demande d'un tiers, le remboursement diminue de plus de 100 000 $. Le prêt ne diminue pas du tout : sur une avance de 80 %, vous devriez toujours environ 43 400 $ de plus que ce que le remboursement couvre, avant intérêts et frais. C'est pourquoi nous avançons généralement de 70 % à 100 % du crédit remboursable attendu et pas plus, et pourquoi la demande vient en premier dans tout ce que nous faisons.
En quoi Grow Financial est-elle construite différemment?
Nous sommes structurés de manière à ce que la seule façon pour nous de bien réussir est que votre prêt soit remboursé.
Nos incitations sont alignées sur celles de nos investisseurs. Nos frais de gestion ne couvrent pas le coût de fonctionnement de l'entreprise. Grow Financial ne réalise son véritable rendement qu'après que nos investisseurs aient réalisé le leur, donc un mauvais prêt nous coûte directement.
Nous évaluons la demande en premier. Chaque dossier est examiné comme décrit ci-dessus avant que nous discutions du montant que nous pouvons avancer. Nous obtenons également l'accès à votre compte CRA avant de financer.
Nous surveillons activement. Les emprunteurs nous envoient un état des résultats, un bilan et un certificat de conformité (une brève confirmation signée qu'aucun changement important n'est survenu), ainsi que des réponses à quelques questions, comme l'existence de nouveaux litiges ou de changements au sein de l'équipe de direction. Nous recherchons les tendances et tout ce qui est inhabituel. Quand quelque chose semble anormal, nous prenons contact. La plupart des problèmes peuvent être résolus si tout le monde communique tôt.
Nous refusons environ la moitié du temps. Les raisons les plus courantes sont un endettement existant trop élevé, une entreprise qui a besoin d'une bouée de sauvetage plutôt que d'un pont, une demande que nous ne pensons pas qu'elle tiendra lors d'un examen, et des préoccupations concernant les antécédents des personnes qui la dirigent. Refuser des dossiers est la façon dont nous restons en mesure de financer ceux que nous approuvons.
Notre capital est canadien, tout comme nos antécédents. Au cours de ma carrière, notamment en tant qu'associé chez Espresso Capital et fondateur de Venbridge, j'ai financé bien plus de 100 millions de dollars à des centaines d'entreprises. Pendant toutes ces années, je n'ai jamais eu à dire à un emprunteur approuvé que nous ne pouvions pas financer par manque de capital.
Mon prêteur RS&DE a cessé de financer. Que faire maintenant?
Parlez à un autre prêteur avant que votre prochain versement ne soit dû, et attendez-vous à une nouvelle évaluation complète.
Passer à nous fonctionne de la même manière que toute nouvelle demande. Nous vous demanderons des états financiers, des relevés bancaires, des déclarations de revenus, des avis de cotisation et l'accès à votre compte CRA. Si un autre prêteur RS&DE vous a déjà approuvé, il y a de bonnes chances que nous le fassions aussi, bien que chaque dossier soit examiné sur ses propres mérites. Votre ancien prêteur annule son enregistrement de sûreté. Si vous avez déjà effectué des prélèvements et que l'ancien prêteur ne peut pas financer le reste, nous pouvons généralement rembourser le prêt existant et continuer avec des prélèvements trimestriels à mesure que votre RS&DE s'accumule.
Notre système d'évaluation est conçu pour agir rapidement. Dans la plupart des cas, l'ensemble du processus, du premier appel à l'argent en banque, prend de cinq à dix jours ouvrables, sous réserve d'approbation et d'un ensemble complet de documents.
Qui ne devrait pas m'appeler?
Certaines situations sont un non catégorique, et je préfère le dire ici plutôt que lors d'un appel.
- Vous êtes en défaut avec un prêteur existant.
- Votre crédit RS&DE remboursable attendu est inférieur à 100 000 $.
- Vous n'avez jamais déposé de demande RS&DE. L'exception est une entreprise dérivée où la même équipe a déposé des demandes pendant des années sous une autre entreprise.
- Vous êtes à court d'argent, et le prêt RS&DE est la seule chose qui maintient l'entreprise ouverte. Nous prêtons pour prolonger la période d'activité en complément des capitaux propres, et non pour être le dernier argent investi.
Pour tous les autres, rappelez-vous qu'il s'agit d'un prêt. Les intérêts s'accumulent mensuellement et sont payés à partir du remboursement, plus les frais de mise en place et de décaissement standard. Si la CRA réduit votre demande, vous devez toujours le solde complet, et nous travaillerons avec vous pour rembourser le manque à gagner à partir des flux de trésorerie, des futures demandes RS&DE ou d'un autre arrangement. Si vous pouvez attendre le remboursement sans nuire à l'entreprise, attendez.
Le point à retenir
Si votre prêteur est devenu silencieux, rassemblez vos états financiers, vos déclarations de revenus et l'accès à la CRA dès maintenant. Cela transforme un processus qui pourrait prendre des semaines en un processus qui prend des jours. Et lorsque vous choisissez le prochain prêteur, demandez comment il évalue la demande avant de demander combien il avancera. La réponse vous dira s'il sera toujours là l'année prochaine. Pour savoir comment les principaux prêteurs se comparent en termes de conditions, consultez les prêteurs RS&DE au Canada comparés.
Vous ne savez pas si vous êtes admissible, ou combien vous pourriez emprunter? Envoyez-moi vos chiffres et je vous donnerai une réponse directe. Réservez 30 minutes
Foire aux questions
Les prêteurs de RS&DE au Canada financent-ils toujours en 2026?
Certains le font, et d'autres ont cessé ou ralenti les nouvelles avancées cette année. Avant de signer, demandez à tout prêteur d'où provient son capital, depuis combien de temps il finance, et ce qu'il advient de vos tirages restants si son financement change.
Puis-je changer de prêteur RS&DE en cours d'année ?
En général, oui. Le nouveau prêteur vous souscrit à partir de zéro, l'ancien prêteur retire sa garantie, et tout solde impayé est généralement réglé à partir de la nouvelle facilité. Votre demande reste la même. La seule chose qui change, c'est à qui vous devez.
Que devrais-je demander à un prêteur RS&DE avant de signer?
Demandez qui examine la demande et comment, comment le gestionnaire de fonds est rémunéré, à quelle fréquence il refuse des dossiers, et comment il a traité les emprunteurs dont les demandes ont été réduites par l'ARC. Des réponses vagues vous diront ce que vous devez savoir.
Que se passe-t-il si l'ARC réduit ma demande après que j'aie emprunté?
Le prêt conserve la même taille. Vous remboursez le déficit à partir des flux de trésorerie, des futures demandes de RS&DE ou d'un autre arrangement convenu avec le prêteur. L'ARC explique son processus d'examen sur sa page « Après votre demande », et notre article sur ce qui arrive à votre prêt RS&DE si l'ARC réduit votre demande couvre la partie remboursement.
Articles connexes
Financement de la RS&DE expliqué : Comment transformer vos futurs crédits d'impôt en liquidités immédiates
Bâtir des entreprises innovantes au Canada est coûteux, et les remboursements de la RS&DE prennent souvent des mois à arriver, créant un écart de trésorerie dou
Puis-je obtenir un prêt RS&DE si nous avons préparé notre demande à l'interne?
Une demande de RS&DE interne et agressive a été refusée parce que nous ne pouvions pas compter sur elle pour survivre à un examen de l'ARC. Pourquoi les prêteur
Puis-je obtenir un prêt RS&DE si ma banque m'a placé en prêts spéciaux?
Une solide demande de RS&DE a été refusée parce que la banque avait placé l'entreprise en prêts spéciaux. Pourquoi cela met généralement fin à la demande, et qu
Pages connexes
Garron Helman - CEO
Garron Helman est le fondateur de Grow Financial, un prêteur canadien offrant du financement RS&DE aux entreprises innovantes. Fort de plus de 15 ans d'expérience dans le financement d'entreprises canadiennes, notamment en tant qu'associé chez Espresso Capital et fondateur de Venbridge, Garron comprend les défis liés au financement de la croissance. Il écrit sur la RS&DE, le financement non dilutif et aide les fondateurs à accéder à des capitaux sans céder de participation.