Pouvez-vous emprunter sur la RS&DE avant de déposer votre demande?
Les entreprises technologiques canadiennes peuvent emprunter sur les crédits RS&DE accumulés cette année, avant même de déposer leur demande. Grow Financial avance de 70 % à 100 % des crédits remboursables prévus (minimum de 100 000 $), avec des prélèvements trimestriels à partir de 25 000 $. Les prêts sont basés sur les RS&DE accumulés, remboursés à même le remboursement de la CRA, et sont mieux utilisés lorsque vous avez réellement besoin de liquidités, et non comme substitut à des capitaux propres.
 Garron Helman
Oui. Au Canada, vous pouvez emprunter sur votre crédit RS&DE pendant que le travail est encore en cours, des mois avant le dépôt de votre demande. Environ 90 % de ce que Grow Financial prête est basé sur le crédit RS&DE accumulé : le travail que vous avez déjà effectué cette année et qui n'a pas encore été réclamé.
La plupart des fondateurs à qui je parle supposent qu'ils doivent d'abord déposer leur déclaration de revenus des sociétés. Cette hypothèse leur coûte un temps qu'ils n'ont souvent pas. Cet article s'adresse aux fondateurs et PDG d'entreprises technologiques canadiennes qui s'attendent à un crédit RS&DE remboursable et qui veulent savoir à quel moment l'argent peut arriver. Pour une vue d'ensemble, consultez notre guide sur le financement RS&DE au Canada.
La réponse courte : Vous n'avez pas besoin d'attendre de déposer votre demande. Si votre entreprise est une SPCC qui s'attend à un crédit RS&DE remboursable d'au moins 100 000 $ et que vous payez déjà des salaires ou des entrepreneurs, vous pouvez généralement emprunter sur le crédit RS&DE que vous avez accumulé jusqu'à présent, en effectuant des retraits trimestriels à mesure qu'il augmente. Le prêt est remboursé à partir de votre remboursement de la CRA.
Qu'est-ce que le financement RS&DE accumulé ?
Le financement RS&DE accumulé est un prêt garanti par le crédit de recherche scientifique et développement expérimental (RS&DE) que votre entreprise a accumulé jusqu'à présent cette année, mais qu'elle n'a pas encore réclamé. Le travail est fait et les salaires sont payés. Seule la paperasse reste à venir.
C'est l'inverse de ce que la plupart des fondateurs imaginent. L'hypothèse habituelle : terminer l'année, déposer le T2 et le T661 (le formulaire de demande RS&DE), puis attendre la CRA. À partir de 2026, la CRA vise généralement à traiter une demande remboursable dans les 60 jours si elle n'est pas examinée et dans les 180 jours si elle l'est (CRA : Après votre demande). En additionnant, l'argent du travail de janvier peut arriver bien plus d'un an plus tard.
Mon point de vue est simple. Le meilleur moment pour demander un prêt RS&DE est lorsque vous avez besoin d'argent, ou juste avant. Il n'y a aucune raison d'attendre la fin de votre exercice ou votre dépôt, car le besoin de liquidités d'exploitation coïncide très rarement avec l'un ou l'autre.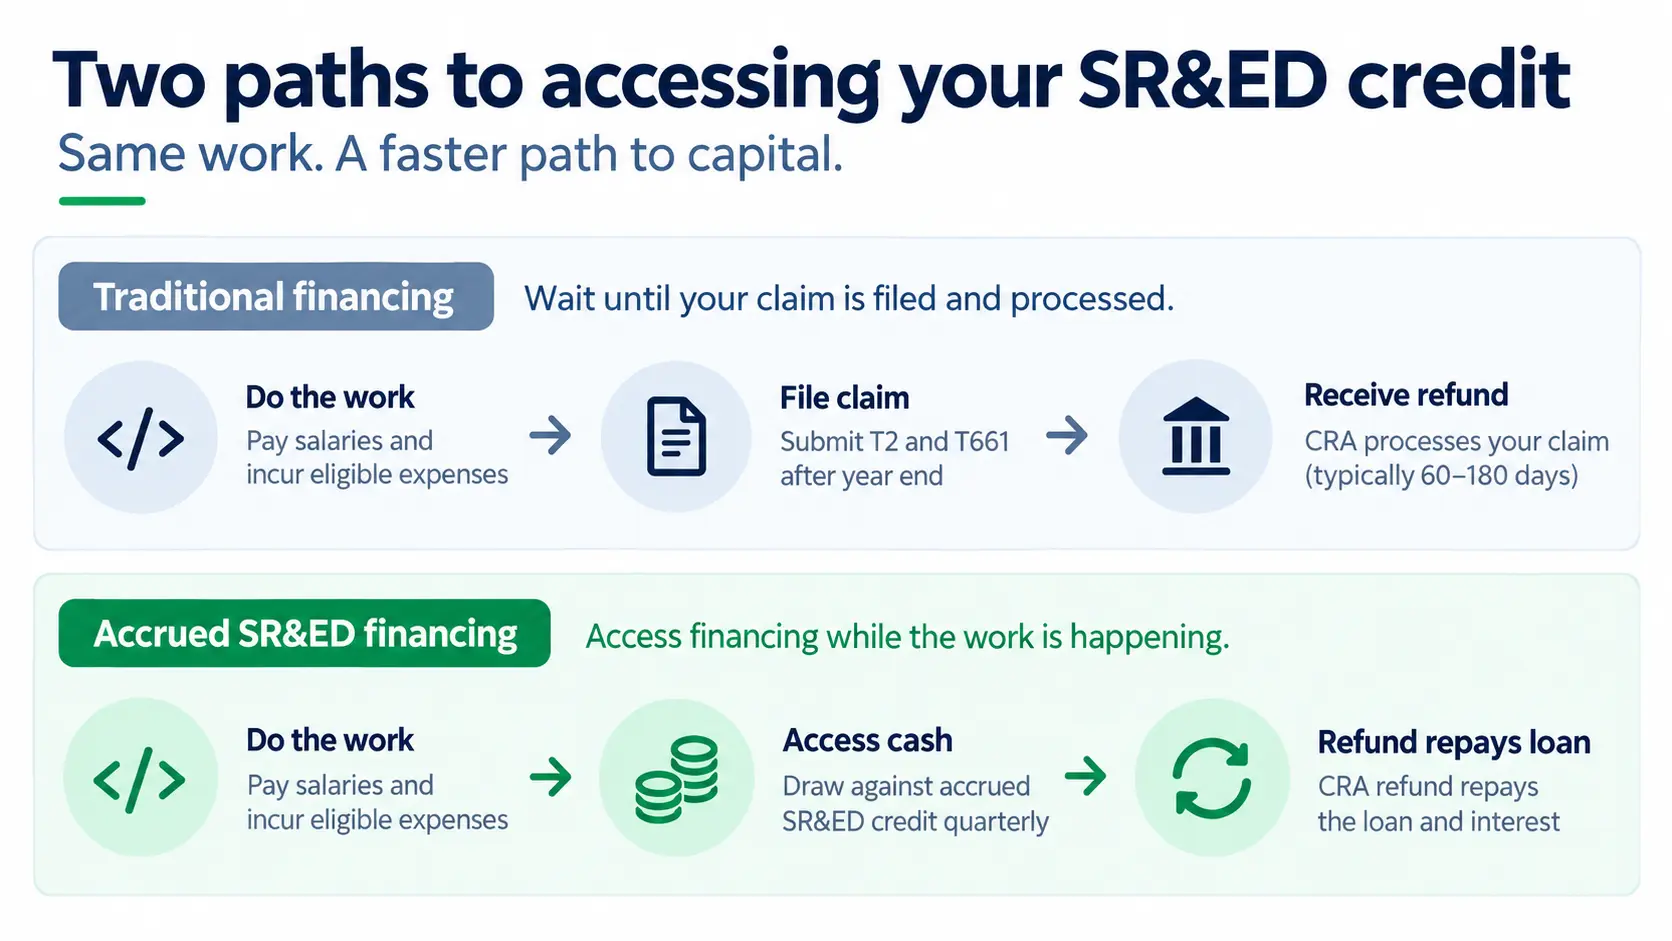
À quel moment de l'année pouvez-vous emprunter sur le crédit RS&DE ?
Dès que vous avez accumulé suffisamment pour effectuer un retrait. Ce qui compte, c'est le montant de crédit RS&DE que vous avez accumulé. Notre retrait minimum est de 25 000 $. Avec une avance de 75 %, cela représente environ 33 000 $ de crédit accumulé, ou environ 60 000 $ de salaires RS&DE selon la méthode de la méthode de remplacement. La plupart des entreprises admissibles y parviennent au cours de leur premier trimestre.
Nous finançons trimestriellement à mesure que le crédit s'accumule. Chaque retrait nécessite trois documents : un état des résultats, un bilan et un certificat de conformité, qui est une brève confirmation signée qu'aucun changement important n'est survenu et que vous respectez les conditions du prêt.
En pratique, les fondateurs planifient rarement cela à l'avance. Ils en entendent parler par un membre du conseil d'administration, un pair ou quelqu'un lors d'une conférence, et ils appellent lorsqu'un événement spécifique se présente. Un client paie en retard et la paie devient serrée. Une levée de fonds prend plus de temps que prévu. Ou ils veulent un solde de trésorerie plus important avant une levée de fonds afin de ne pas négocier en position de faiblesse.
Un exemple récent : une entreprise de logiciels établie du Canada atlantique avec une équipe de développement de quatre ou cinq personnes, vendant au Canada et à l'étranger. Ils voulaient s'étendre à l'international et ne voulaient pas passer des mois à lever des capitaux propres pour le faire. Leur fin d'exercice est le 31 décembre et ils déposent leur demande près de la date limite de six mois pour le T2 en juin. Ils ont effectué un retrait en avril, sur le crédit RS&DE qu'ils avaient déjà accumulé mais pas encore réclamé. Lorsque leur remboursement de 2025 arrivera et remboursera le prêt, ils pourront commencer à effectuer des retraits sur le crédit de 2026 qui s'est accumulé toute l'année.
Comment le crédit RS&DE accumulé est-il évalué avant la préparation de la demande ?
Nous l'estimons à partir de la masse salariale, en nous basant sur votre dernière demande déposée. Pour la plupart des entreprises de logiciels, les salaires T4 constituent la majeure partie de la demande, de sorte que le remboursement suit de près la masse salariale.
La version sommaire est l'effectif : combien d'ingénieurs vous avez cette année par rapport à l'année dernière. La meilleure version est votre registre de paie, cette année par rapport à l'année dernière. Nous prenons la demande de l'année dernière, l'ajustons en fonction du changement de masse salariale et projetons l'année complète. Ensuite, nous demandons ce qui est différent. Un nouveau projet ou un projet exceptionnellement technique peut augmenter la part des salaires admissibles, et nous voulons en être informés. Si votre demande est principalement basée sur des entrepreneurs, des matériaux ou des immobilisations, nous travaillons directement à partir de ces dépenses.
Un exemple concret. Supposons que vous soyez une SPCC payant 600 000 $ par an en salaires RS&DE et utilisant la méthode de remplacement, qui ajoute 55 % pour les frais généraux. Vos dépenses admissibles sont de 930 000 $. Au taux fédéral bonifié de 35 % qui s'applique aux années d'imposition commençant le 16 décembre 2024 ou après, cela représente un crédit remboursable d'environ 325 500 $ pour l'année, avant les crédits provinciaux (Guide SRJ CPA).
À la fin de votre premier trimestre, vous avez payé environ 150 000 $ de ces salaires, soit environ 81 000 $ de crédit accumulé. Avec une avance de 75 %, vous pourriez retirer environ 61 000 $, puis davantage chaque trimestre à mesure que le crédit s'accumule. Les avances varient généralement de 70 % à 100 % du crédit remboursable attendu. Un bon historique de dépôt, une saine marge de manœuvre financière et une demande à faible risque se situent dans la partie supérieure de cette fourchette.
Une mise en garde : l'estimation doit être honnête. Une demande étirée pour emprunter davantage signifie simplement un prêt plus important et une conversation plus difficile lorsque l'ARC l'examine.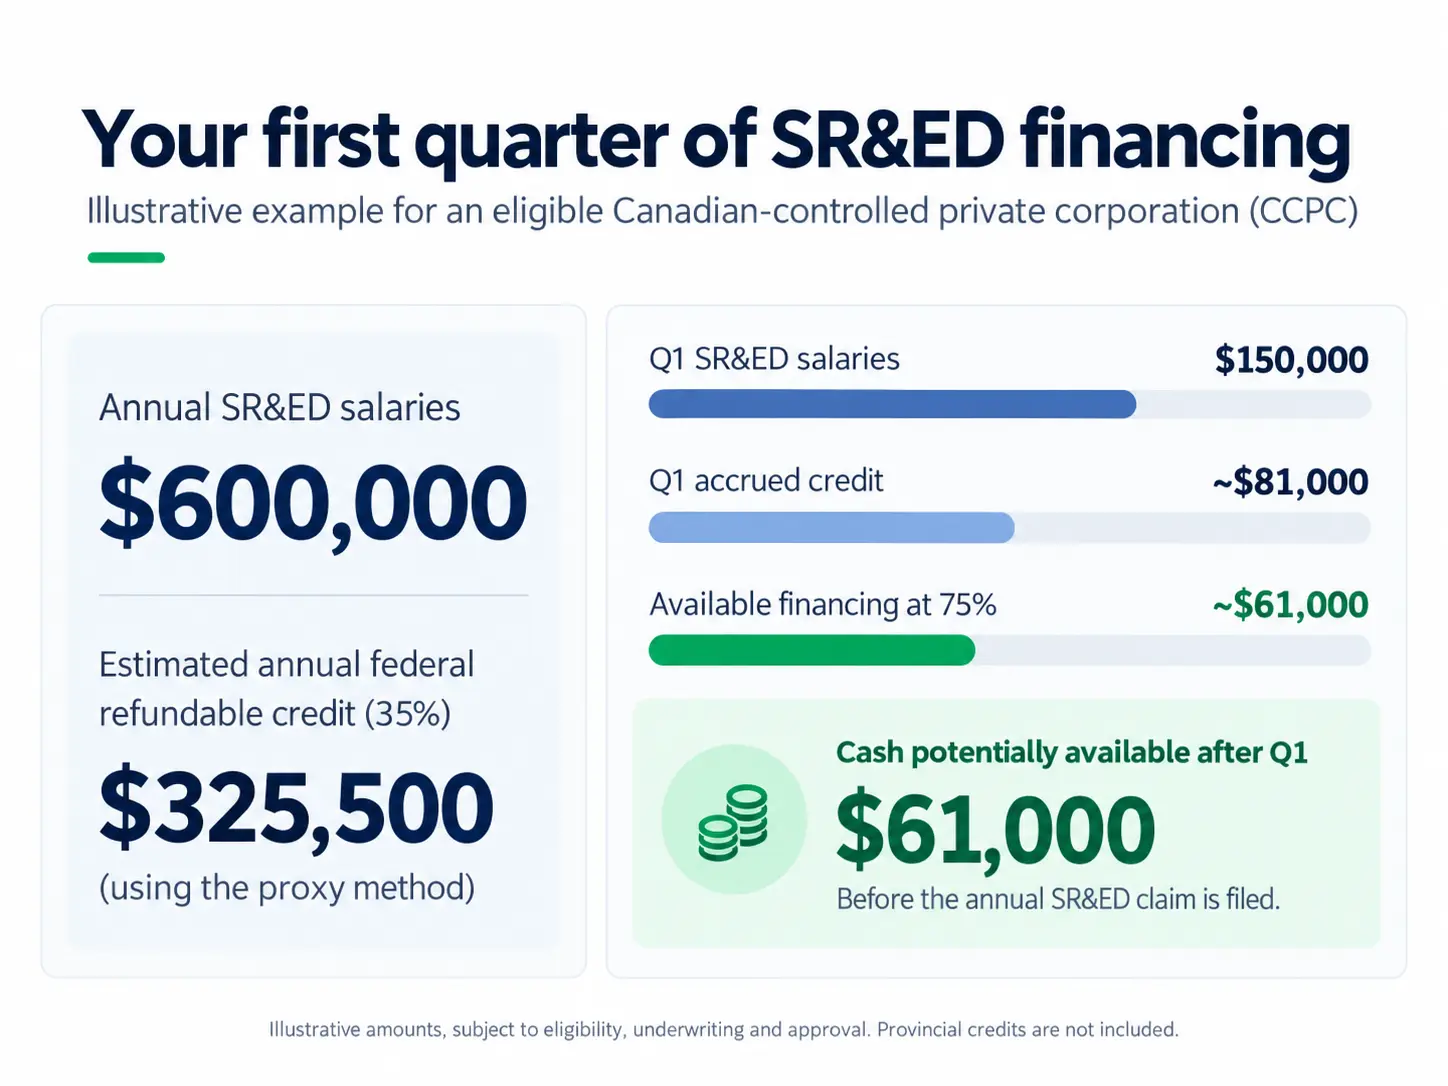
Que vérifie un prêteur avant de financer la RS&DE accumulée?
La cohérence. Les fondateurs s'attendent à ce que nous examinions la demande. Ce à quoi ils ne s'attendent pas, c'est le temps que nous passons à nous assurer que chaque source raconte la même histoire.
Avant de débourser, nous obtenons l'accès à votre compte de l'ARC. Nous examinons vos relevés bancaires, vos états financiers et vos déclarations de revenus, vos tendances de revenus et de dépenses, les antécédents de l'équipe de direction, la proportion de la main-d'œuvre totale déclarée comme RS&DE, et la répartition entre employés et contractuels. Ensuite, nous réconcilions le tout. Si la paie dans la banque ne correspond pas à la paie dans les états financiers, ou si la part de la RS&DE dans la main-d'œuvre semble disproportionnée par rapport au travail, c'est la première conversation que nous avons.
Nous examinons également notre position dans votre pile de dettes. Nous prenons la première priorité sur la demande de RS&DE et déposons une sûreté générale derrière votre prêteur principal. Si vous avez une banque, nous signons un accord intercréanciers avec elle afin que chacun sache qui est payé et à partir de quoi. Cela peut prendre un peu de temps, mais les banques sont généralement heureuses de voir plus de liquidités entrer dans l'entreprise.
Pourquoi prêter avant que la demande ne soit déposée?
Parce que c'est à ce moment-là que l'argent est utile. Certaines banques et certains prêteurs ne financeront une demande déposée que parce qu'ils en connaissent alors la taille exacte. Le problème est le timing : au moment où une demande est déposée, le moment où l'argent était nécessaire est souvent passé.
Prêter sur la RS&DE accumulée comporte plus de risques, et je ne prétendrai pas le contraire. La demande finale peut être un peu plus élevée ou plus basse que prévu. Nous gérons cela avec l'historique des demandes de l'entreprise, la façon dont elle a été financée à ce jour, ses tendances de revenus et de dépenses, ses plans d'urgence et une relation de travail tout au long de l'année. Après plus de 15 ans d'expérience, l'estimation est rarement très éloignée. C'est aussi pourquoi la plupart des avances sont inférieures à 100 % du crédit attendu : l'écart est un coussin contre les ajustements de l'ARC.
Que se passe-t-il lorsque la demande est déposée?
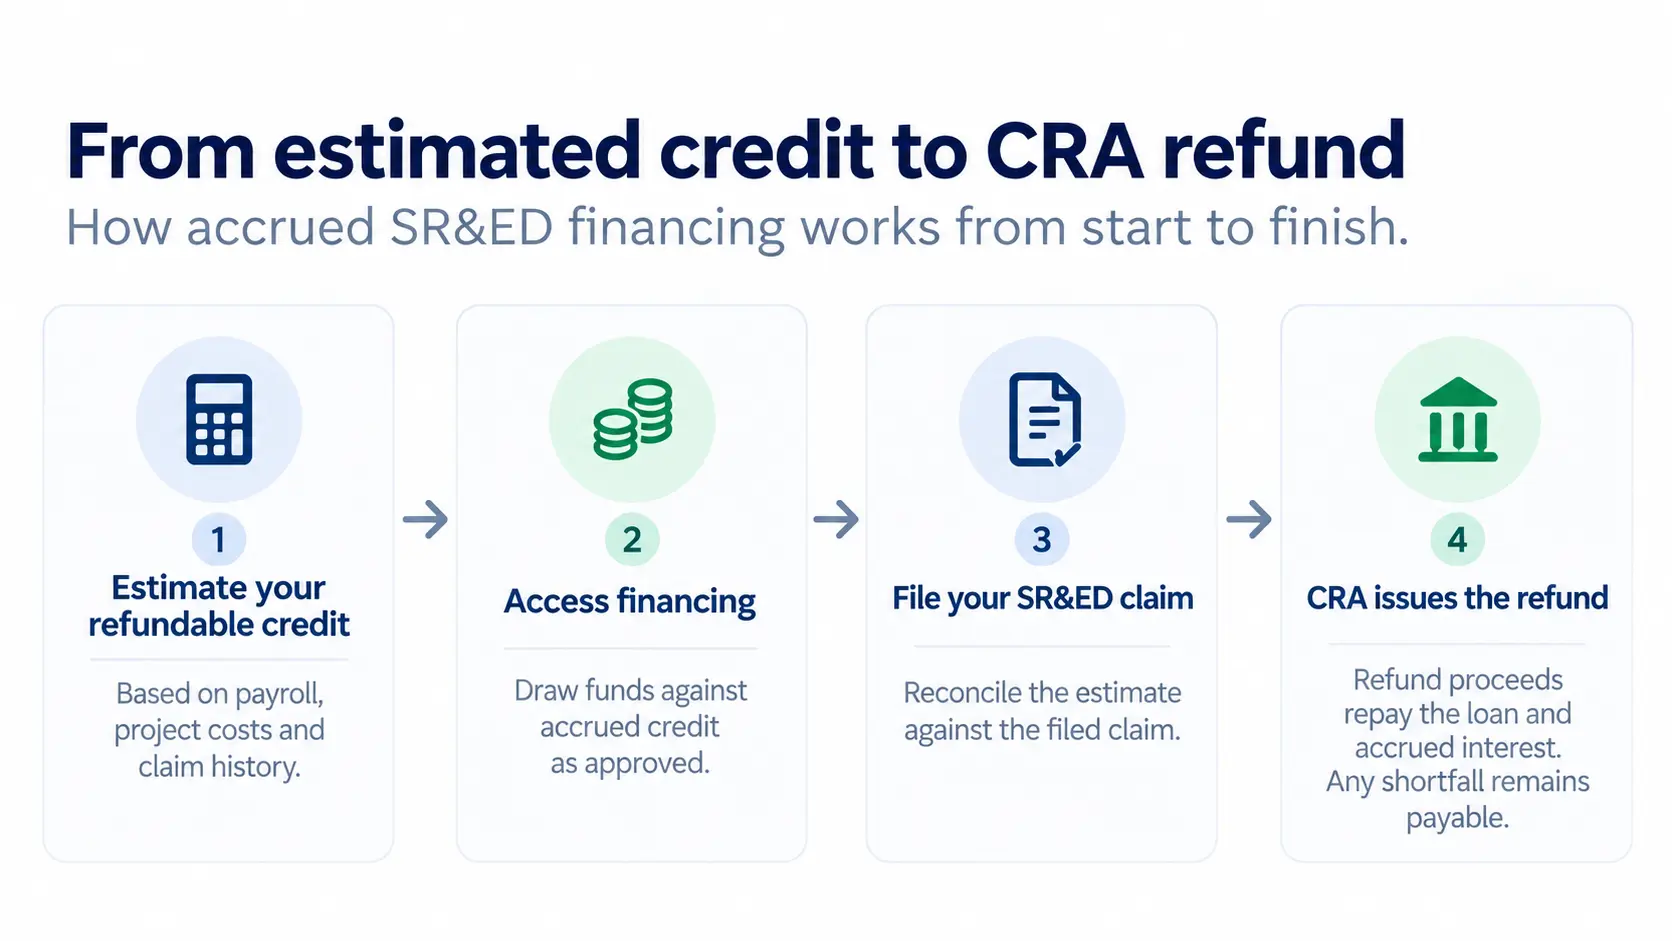
Si elle est inférieure à ce qui a été avancé, le prêt ne diminue pas pour autant. Nous surveillons le remboursement, et s'il ne couvre pas le capital et les intérêts, nous élaborons un plan avec vous : remboursement à partir des flux de trésorerie, d'une future demande de RS&DE ou par d'autres moyens, selon la situation de l'entreprise. Il en va de même si l'ARC réduit la demande après un examen. C'est un prêt, et il est toujours dû. [Que se passe-t-il avec votre prêt RS&DE si l'ARC réduit votre demande](LINK: post 1.6 when live) couvre cela en détail.
Le coût fonctionne de la même manière du début à la fin. Les intérêts s'accumulent mensuellement sur ce que vous avez retiré et sont payés à partir du remboursement, il n'y a donc pas de paiements mensuels par défaut. Il y a aussi des frais de mise en place et de décaissement standard. La tarification est compétitive par rapport au marché, et vous verrez chaque coût avant de signer.
Quand ne devriez-vous pas emprunter sur la RS&DE accumulée?
Quand vous n'avez pas besoin de l'argent. Si le remboursement peut arriver selon son propre calendrier sans nuire à l'entreprise, il n'y a aucune raison de payer des intérêts sur de l'argent que vous n'utiliserez pas. Certains fondateurs empruntent quand même parce qu'un solde bancaire plus important leur permet de dormir la nuit. C'est un choix juste, tant qu'il est délibéré.
C'est aussi le mauvais outil si ce dont vous avez besoin est des capitaux propres. Je préférerais de loin compléter une levée de capitaux propres plutôt que d'en remplacer une. Une avance de remboursement achète du temps; elle ne répare pas un modèle d'affaires. Si vous hésitez entre les deux, [la rapidité avec laquelle vous pouvez obtenir de l'argent par la dette ou les capitaux propres](LINK: post 2.3 when live) vaut la peine d'être lue.
Et certaines entreprises ne seront pas admissibles. Les demandeurs pour la première fois ne le sont généralement pas, à moins que l'équipe n'ait déjà déposé une demande de RS&DE auprès d'une entreprise précédente. Les entreprises ayant une très courte période d'activité, un mauvais historique de crédit, ou pas encore de salaires ou de contractuels ne le sont pas non plus. Nous sommes également prudents avec les demandes qui n'ont pas été préparées par un préparateur de RS&DE qualifié, car nous devons nous assurer que la demande tiendra le coup lors d'un examen.
Le point à retenir
Si vous vous attendez à un crédit RS&DE remboursable et qu'un besoin de liquidités spécifique se profile, entamez la conversation avant qu'il n'arrive. Vous tirerez sur votre calendrier au lieu de celui de l'ARC.
Vous ne savez pas si vous êtes admissible, ou combien vous pourriez emprunter? Envoyez-moi vos chiffres et je vous donnerai une réponse directe. Réservez 30 minutes
Foire aux questions
Combien puis-je emprunter sur les RS&DE accumulés?
Les avances varient généralement de 70 % à 100 % de votre crédit remboursable prévu, avec des facilités allant jusqu'à 1,5 million de dollars. Vous devez avoir un crédit remboursable d'au moins 100 000 $. Votre position dans cette fourchette dépend de votre historique de déclaration, de votre piste de trésorerie et du risque global de la demande.
À quelle vitesse puis-je obtenir mon premier décaissement?
Nous visons à financer dans un délai de 2 à 5 jours ouvrables une fois vos documents complets, sous réserve d'approbation. Si vous avez une banque, la convention entre prêteurs peut ajouter un délai. Nous ne demandons pas grand-chose, car l'actif sur lequel nous prêtons est la demande de RS&DE elle-même.
De quoi ai-je besoin pour postuler?
Un état des résultats et un bilan couvrant les 12 derniers mois, des relevés bancaires et des déclarations de revenus pour vérification, ainsi que des informations sur la demande de RS&DE afin que nous puissions en juger la qualité. Nous demanderons également l'accès à votre compte de l'ARC. [Quoi préparer avant de demander un financement RS&DE](LIEN : article 1.2 lorsque disponible) contient la liste complète.
Puis-je emprunter en me basant sur le RS&DE chaque année ?
Généralement, oui. Une fois que le remboursement d'une année arrive et rembourse le prêt, vous pouvez commencer à tirer parti du crédit de l'année suivante au fur et à mesure qu'il s'accumule. Chaque facilité a une durée maximale de 12 mois.
Ai-je besoin d'une garantie personnelle?
Généralement non, bien que des prêts plus petits puissent en nécessiter un.
Articles connexes
Puis-je obtenir un prêt RS&DE si ma banque m'a placé en prêts spéciaux?
Une solide demande de RS&DE a été refusée parce que la banque avait placé l'entreprise en prêts spéciaux. Pourquoi cela met généralement fin à la demande, et qu
Puis-je obtenir un prêt RS&DE si nous avons préparé notre demande à l'interne?
Une demande de RS&DE interne et agressive a été refusée parce que nous ne pouvions pas compter sur elle pour survivre à un examen de l'ARC. Pourquoi les prêteur
Financement de la RS&DE expliqué : Comment transformer vos futurs crédits d'impôt en liquidités immédiates
Bâtir des entreprises innovantes au Canada est coûteux, et les remboursements de la RS&DE prennent souvent des mois à arriver, créant un écart de trésorerie dou
Pages connexes
Garron Helman - CEO
Garron Helman est le fondateur de Grow Financial, un prêteur canadien offrant du financement RS&DE aux entreprises innovantes. Fort de plus de 15 ans d'expérience dans le financement d'entreprises canadiennes, notamment en tant qu'associé chez Espresso Capital et fondateur de Venbridge, Garron comprend les défis liés au financement de la croissance. Il écrit sur la RS&DE, le financement non dilutif et aide les fondateurs à accéder à des capitaux sans céder de participation.